Crédit immobilier en 2026-2027 : Pourquoi la production chute et à quoi s'attendre ?
Le marché du crédit immobilier traverse une période de turbulences marquées. Entre durcissement réglementaire, exigences accrues en apport personnel, contraction de la demande des ménages, hausse des taux, le secteur fait face à une nette baisse d'activité. 2026 reste le bon moment pour vendre ou acheter avant une remontée des taux et un resserrement possible des conditions de prêts... Retrouvez notre analyse détaillée basée sur les dernières données de l'Observatoire Crédit Logement / CSA et les projections pour 2026-2027.
1. Les causes du ralentissement du marché immobilier
La contraction actuelle du volume des prêts accordés n'est pas fortuite. Elle résulte de la combinaison de plusieurs facteurs économiques et réglementaires majeurs :
- Les contraintes de la Banque de France : Les normes réglementaires imposées aux établissements bancaires brident directement la capacité d'emprunt des particuliers.
- L'exigence accrue d'apport personnel : Renforcée depuis un an, la hausse de l'apport personnel exigé par les banques exclut une partie des ménages du marché de l'accession.
- Le recul des marchés de l'ancien et des travaux : La baisse des transactions dans l'immobilier ancien et la diminution des projets d'aménagement ou de rénovation impactent lourdement la demande globale de financement.
2. Projections 2026 - 2027 : Une chute estimée à 20 milliards d'euros
Selon les données de l'Observatoire de la production de crédits Immobiliers (OPCI), les perspectives pour les mois à venir restent particulièrement contraintes :
- Chute de la production en 2026 : La production devrait être amputée de plus de 20 milliards d'euros en 2026 par rapport à la tendance constatée à la fin de l'année 2025.
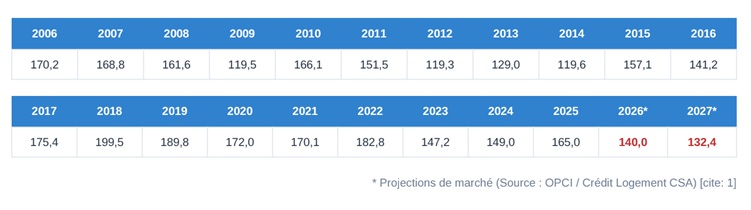
- Un retour au niveau de 2016 d'ici 2027 : En 2027, le volume total des offres acceptées devrait tomber à 132,4 Mds d'€, ce qui replacerait le marché à un niveau d'activité comparable à celui de 2016.
- Une perte réelle de 25 % : En tenant compte de l'inflation (exprimée par l'IPCH), cette évolution représente une perte sèche de 25 % en volume.
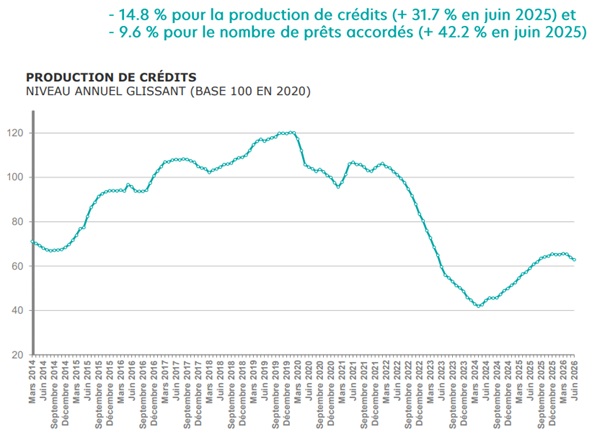
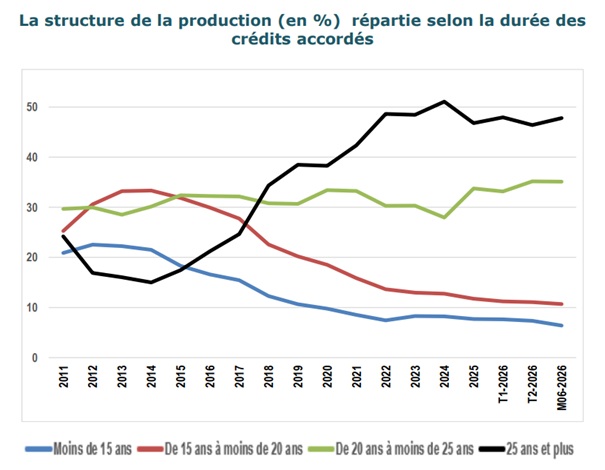
3. Historique du volume des offres de prêts acceptées (2006 – 2027)
Montants exprimés en milliards d'euros (hors renégociations, rachats de crédits et prêts relais) :
4. L’année 2026 reste favorable pour vendre et acheter
Compte tenu de l’environnement des marchés, la remontée des taux des crédits immobiliers devrait s’amplifier début 2027, puis se stabiliser. Face à l’évolution du coût des ressources, les banques devraient progressivement reconstituer leurs marges (érodées au T2 pour soutenir le marché) et limiter l’engrangement de nouveaux risques de défaut, la prudence occupant une place de plus en plus large dans la stratégiedes établissements distributeurs.
Après 3.24 % au T2-2026, le taux moyen devrait augmenter sur le reste de l’année 2026 : env 3.55 % au T4-2026. Pour finir en 2027 à 3.80 %.
5. Conclusion : conseils pour réussir son emprunt
Les marges de progression dumarché restant très limitées réussir son projet immobilier nécessite unepréparation minutieuse. Pour maximiser vos chances de validation bancaire dansce contexte restreint, il est conseillé de maximiser votre apport personnel etde présenter un profil financier assaini avant le dépôt de dossier.